Aucune banque ne peut être désignée avec certitude comme celle qui prête le plus facilement pour un crédit immobilier sans apport : il manque des données comparables sur les taux d’acceptation. En revanche, Crédit Agricole et Banque Populaire présentent publiquement la possibilité d’un financement sans apport personnel, sous conditions. Pour savoir laquelle solliciter, il faut surtout examiner la solvabilité de l’emprunteur, les frais à financer et les conditions effectivement proposées.
Un apport faible ou nul n’entraîne donc pas automatiquement un refus. La difficulté consiste à démontrer que le financement demandé reste compatible avec les revenus, les charges et le projet immobilier. Les prêts complémentaires, notamment le PTZ et le prêt accession Action Logement, peuvent également être étudiés lorsque les conditions d’éligibilité sont réunies.
Quelles banques étudient un prêt immobilier sans apport ?
Plusieurs établissements peuvent examiner un projet immobilier sans apport personnel. Il faut cependant distinguer trois informations : la possibilité annoncée publiquement, les conditions réellement applicables à un emprunteur et la fréquence des acceptations. Les deux premières peuvent être documentées ; la troisième ne permet pas ici d’établir un classement fiable.
| Banque | Position publique documentée | Conditions et limites | Facilité d’obtention mesurée |
|---|---|---|---|
| Crédit Agricole | L’apport personnel n’est pas présenté comme une obligation absolue. Un financement couvrant jusqu’à 110 % du prix du bien est évoqué comme possible, mais rare. | Étude individualisée du dossier, de la capacité de remboursement et du financement demandé. | Aucun taux d’accord comparable établi. |
| Banque Populaire | La possibilité d’emprunter sans apport est présentée pour certains dossiers solides. | Acceptation soumise à l’analyse de la situation financière et du projet. | Aucun taux d’accord comparable établi. |
Ces informations proviennent respectivement des pages « Apport pour un achat immobilier : quel montant minimum et comment faire sans ? » de Crédit Agricole et « Prêt immobilier sans apport : est-ce possible ? » de Banque Populaire. Elles décrivent des possibilités, et non des engagements d’octroi.
Quelle banque privilégier ? Les éléments disponibles ne permettent pas de départager les deux établissements selon leur facilité d’acceptation. Une démarche raisonnable consiste à demander à chacun s’il peut étudier le financement du bien et des frais annexes, puis à comparer les propositions écrites obtenues pour un même projet.
Le terme « prêt à 110 % » décrit un montage dans lequel le financement demandé peut dépasser le prix d’acquisition afin de couvrir certains frais. Il ne signifie ni que tous les frais seront financés ni qu’une banque accepte systématiquement ce montage.
Quels critères permettent de déposer un dossier solide ?
Pour un emprunteur qui dispose de peu d’épargne, la question centrale est la capacité à supporter les remboursements tout en finançant l’intégralité de l’opération. Le dossier doit donc distinguer le prix du logement, les frais d’acquisition, les autres frais associés et les ressources mobilisables.
En France, le Haut Conseil de stabilité financière (HCSF) encadre l’octroi des crédits immobiliers. Le taux d’effort est en principe limité à 35 % et la durée du prêt à 25 ans, avec des exceptions encadrées. Ces critères ne suffisent pas à garantir l’accord : l’établissement conserve son appréciation du risque et du dossier. Les conditions d’octroi encadrées par le HCSF constituent la référence réglementaire à consulter.
La préparation du dossier doit rendre visibles les éléments suivants :
- Les revenus : les ressources justifiables utilisées pour apprécier la capacité de remboursement.
- Les charges : les mensualités de crédits existants et les autres dépenses pertinentes pour l’analyse bancaire.
- Le comportement des comptes : les relevés permettant à l’établissement d’examiner la gestion financière.
- Le financement de l’acquisition : le prix, les frais associés, l’épargne disponible et le montant exact du prêt souhaité.
- Les justificatifs du projet : les documents permettant de comprendre le bien concerné et l’opération envisagée.
Pour exploiter ces informations, demandez une simulation écrite portant sur le montant total à emprunter, et pas seulement sur le prix du logement. Elle doit permettre de comprendre la mensualité estimée, la durée envisagée et les frais pris en compte.
Si le financement présenté couvre le coût de l’opération et reste compatible avec les critères applicables, il peut constituer une base de discussion avec la banque. Si certains frais ne sont pas couverts, le plan de financement reste à compléter. Si les conditions ne sont pas précisées, demandez une réponse écrite avant de considérer le montage comme réalisable.
Cette démarche est particulièrement importante lorsque l’emprunteur envisage d’examiner plusieurs simulations de crédit immobilier : il faut confronter des montants et des périmètres comparables, plutôt que des mensualités présentées isolément.
PTZ et Action Logement : quelles aides peuvent compléter le financement ?
Un apport réduit ne signifie pas nécessairement qu’il faut financer toute l’opération avec un seul prêt bancaire. Certaines aides peuvent compléter le financement, sous réserve de satisfaire leurs propres conditions. Elles ne doivent toutefois pas être assimilées à de l’apport personnel disponible ni à une garantie d’acceptation du crédit principal.
Le prêt à taux zéro (PTZ)
Le PTZ est un prêt complémentaire destiné, sous conditions, au financement d’une résidence principale. Son accès dépend notamment de la situation du ménage, du logement et de l’opération envisagée. Il ne remplace pas à lui seul le financement principal.
Avant de l’intégrer au plan de financement, il convient de vérifier l’éligibilité du projet selon les règles applicables et de faire préciser son articulation avec le prêt bancaire. Une simulation du PTZ ne démontre pas que l’ensemble de l’achat sera financé.
Le prêt accession Action Logement
Selon la page officielle « Prêt accession pour financer votre projet immobilier », Action Logement présente un financement pouvant atteindre 30 000 €, à un taux nominal annuel fixe de 1 % hors assurance, avec une durée maximale annoncée de 25 ans. Ces caractéristiques s’appliquent à un dispositif soumis à des conditions d’accès et ne constituent pas une offre automatiquement accordée à chaque demandeur.
Action Logement précise dans sa FAQ qu’un prêt accession peut être obtenu sans apport personnel, sous réserve de satisfaire ses critères. Il faut néanmoins distinguer ce prêt complémentaire de l’acceptation du prêt immobilier principal. Les conditions officielles du prêt accession doivent être vérifiées au moment de constituer le dossier.
Le plafond de 30 000 € retenu ici provient de la présentation officielle du dispositif. Une information de 40 000 € apparaît dans une documentation bancaire distincte : elle ne doit pas être substituée au montant de l’offre officielle sans clarification de son périmètre et de sa période.
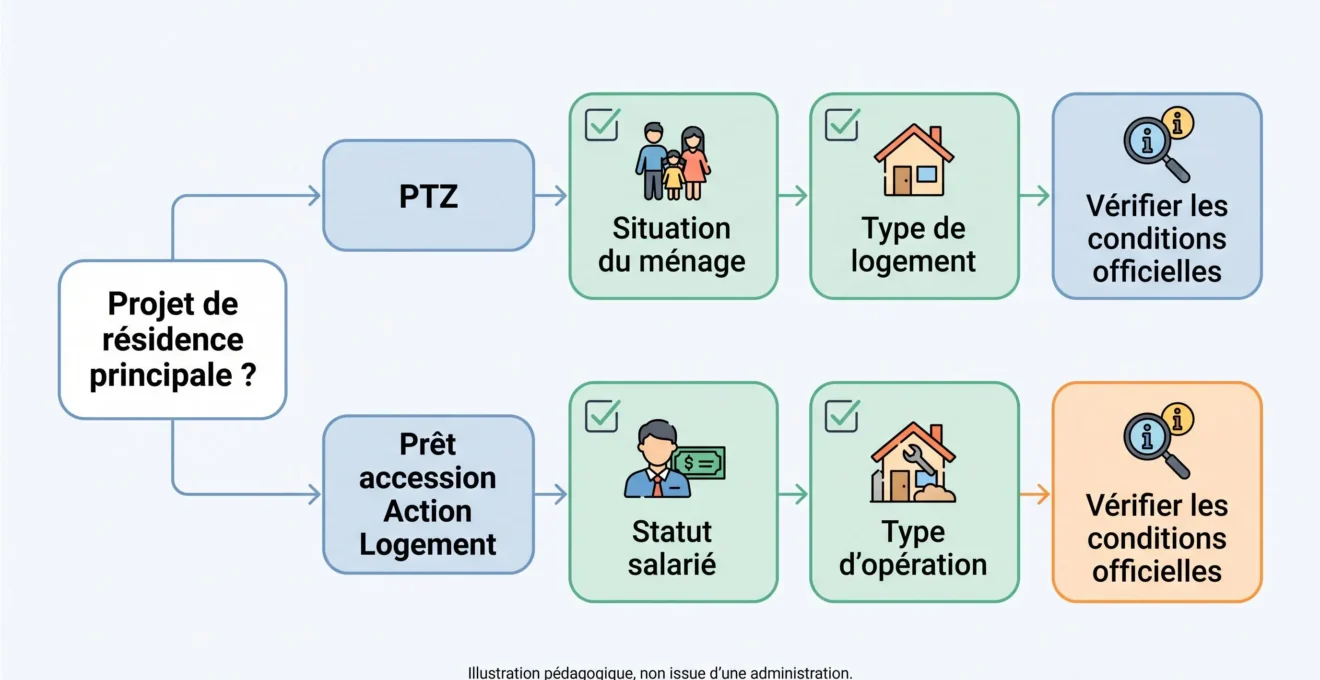
La vérification pratique peut donc se dérouler en deux temps : examiner séparément les conditions du PTZ et celles d’Action Logement, puis demander à l’établissement prêteur comment les financements effectivement accessibles peuvent être intégrés au projet. Une aide non confirmée ne doit pas être considérée comme une somme déjà acquise.
Quel recul avoir sur les apports moyens et les refus ?
Les statistiques d’apport donnent un contexte utile, mais ne constituent pas un seuil légal minimal. D’après le « Panorama des prêts à l’habitat des ménages — juillet 2026 » publié par la Banque de France, l’apport moyen des nouveaux crédits immobiliers se situait alors autour de 40 000 €, contre environ 34 000 € pour les primo-accédants.
Ces moyennes décrivent des prêts effectivement accordés sur une période donnée. Elles ne signifient pas qu’un ménage disposant d’un apport inférieur sera refusé, ni qu’un montant égal à la moyenne suffira pour emprunter. Elles ne mesurent pas non plus la proportion de dossiers sans apport acceptés ou refusés.
Un établissement peut examiner favorablement certaines demandes sans apport tout en refusant d’autres dossiers présentant une épargne plus importante. Les seules moyennes publiées ne permettent pas d’identifier l’établissement le plus accessible. Pour un demandeur, une réponse individualisée sur le montant finançable et les conditions proposées reste donc plus utile qu’un classement fondé sur des impressions générales.
Quelle démarche effectuer avant de solliciter les banques ?
Commencez par établir un budget intégrant le bien et ses frais, rassemblez les justificatifs de revenus et de charges, puis identifiez les aides auxquelles votre situation pourrait donner accès. Présentez ensuite le même projet à plusieurs établissements et demandez une réponse écrite précisant le montant étudié, les frais inclus, la durée et les conditions.
Le bon choix n’est pas nécessairement une banque réputée facile : c’est celle qui peut étudier votre opération complète et vous remettre une proposition compatible avec votre situation. Tant qu’aucune offre individuelle n’est obtenue, l’absence d’apport doit rester une caractéristique du dossier à examiner, et non une acceptation présumée.