Aucune banque ne peut être présentée de façon fiable comme celle qui accorde systématiquement le plus facilement un crédit immobilier avec peu ou pas d’apport. Plusieurs grands réseaux indiquent toutefois qu’ils peuvent étudier ce type de dossier, à condition que le profil de l’emprunteur, sa capacité de remboursement et la cohérence du projet compensent l’absence d’épargne injectée dans l’opération.
Réponse directe : Crédit Agricole, Crédit Mutuel, Banque Populaire et Caisse d’Epargne publient tous des informations montrant qu’un financement sans apport peut être envisagé dans certains cas. Cela ne permet pas de les classer par facilité d’acceptation : la décision reste liée au dossier présenté.
La bonne question n’est donc pas seulement « quelle banque choisir ? », mais aussi « quel établissement acceptera d’étudier ce projet précis dans de bonnes conditions ? ». Pour y répondre, il faut distinguer la nature du financement demandé, les règles communes aux banques et les critères propres au dossier.
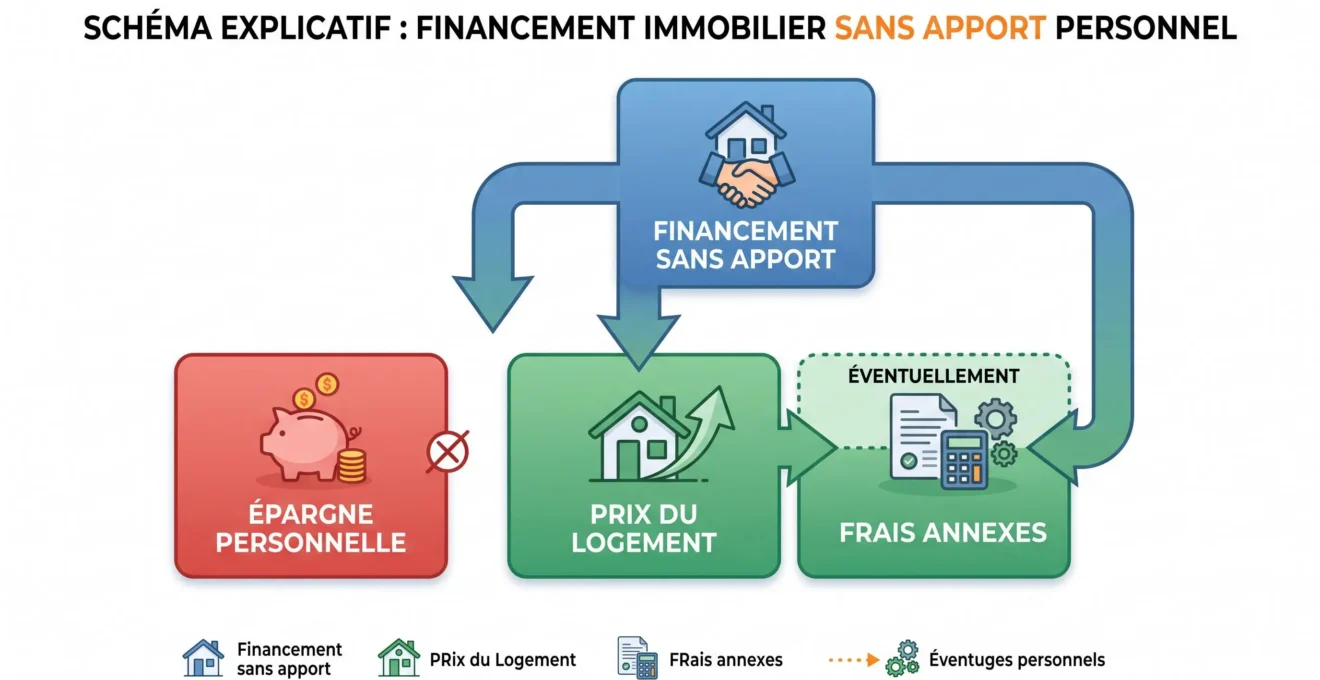
Prêt sans apport : ce que la banque doit réellement financer
Un achat « sans apport » peut recouvrir plusieurs situations. Dans le cas le plus simple, l’établissement finance le prix du logement alors que les frais annexes sont réglés par l’emprunteur. Dans une configuration plus exigeante, le financement couvre également certains frais liés à l’acquisition : on parle alors couramment de financement à 110 %.
À distinguer : l’absence d’apport ne signifie pas toujours que la banque finance exactement la même chose. Un dossier où l’emprunteur couvre les frais annexes n’expose pas l’établissement au même besoin de financement qu’un montage où le prix du bien et ces frais doivent être financés.
Les pages officielles consultées du Crédit Agricole, du Crédit Mutuel, de Banque Populaire et de Caisse d’Epargne convergent sur un point : le sans-apport existe comme possibilité, mais il ne constitue pas une formule accordée automatiquement. Le niveau de revenus, les charges, la gestion du compte et la solidité globale du projet restent déterminants dans l’étude.
Les règles qui limitent la marge de manœuvre des banques
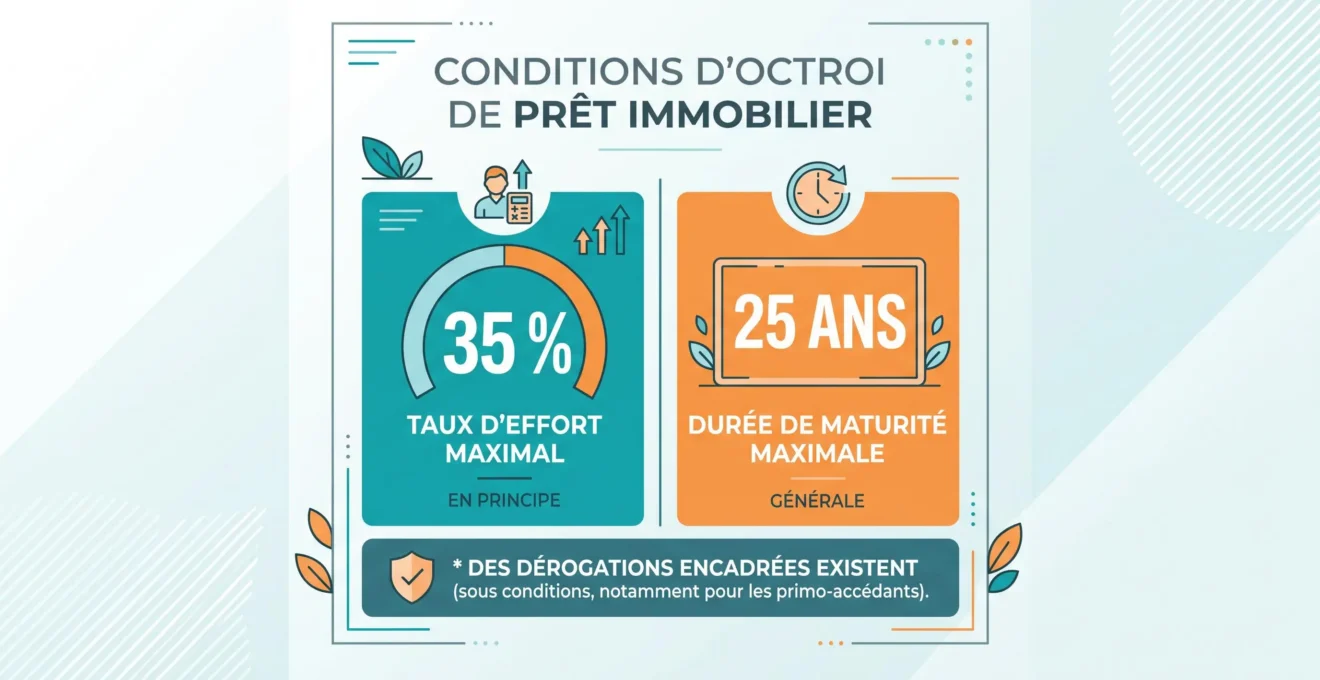
Les établissements ne décident pas uniquement selon leur politique commerciale. Le Haut Conseil de stabilité financière encadre l’octroi des crédits immobiliers. Son cadre fixe en principe un taux d’effort maximal de 35 % et une maturité maximale générale de 25 ans, avec une marge de flexibilité encadrée. Ces règles sont détaillées dans les règles du HCSF sur l’octroi des crédits immobiliers.
35%
Taux d’effort maximal en principe dans le cadre HCSF applicable au crédit immobilier ; respecter ce seuil ne garantit pas l’accord d’une banque.
Le respect du cadre réglementaire est une condition de faisabilité, pas un droit au prêt. Un établissement peut considérer qu’un dossier présente trop de risques même si le taux d’effort reste sous le seuil. Pour mieux situer les autres éléments étudiés, la page consacrée aux seuils minimums pour obtenir un prêt immobilier complète utilement cette lecture.
La marge de flexibilité peut aller jusqu’à 20 % de la production trimestrielle de nouveaux crédits immobiliers des établissements concernés, selon les règles de répartition applicables. Il s’agit d’une marge globale pour la production bancaire, et non d’un droit individuel à obtenir une dérogation.
Le contexte de taux joue également sur la capacité d’emprunt. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations était de 3,30 % en juillet 2026. Les statistiques de la Banque de France sur les crédits à l’habitat donnent ce repère de marché ; il ne correspond ni à une offre disponible pour tous ni à un taux spécifique aux dossiers sans apport.
Quelles banques indiquent étudier les crédits immobiliers sans apport ?
Les informations officielles vérifiées en 2026 montrent que plusieurs grands réseaux abordent explicitement la possibilité d’un prêt immobilier sans apport. Cette présence dans leur documentation permet de les retenir comme pistes à consulter, mais pas de désigner un établissement « gagnant ».
| Établissement | Position publique | Limite d’interprétation |
|---|---|---|
| Crédit Agricole | Indique qu’un prêt sans apport peut être envisagé selon le profil, les revenus, l’endettement et la gestion financière. | La page ne fournit pas de taux d’acceptation et ne démontre pas une facilité supérieure aux autres banques. |
| Crédit Mutuel | Présente le crédit sans apport comme possible pour certains profils et décrit également le financement à 110 %. | Cette information ne constitue pas une acceptation automatique ni la preuve d’une politique identique dans toutes les entités du réseau. |
| Banque Populaire | Indique qu’un prêt immobilier sans apport reste possible sous conditions de profil et de dossier. | La publication ne permet pas de conclure que le réseau est plus facile qu’un autre. |
| Caisse d’Epargne | Explique qu’un financement sans apport peut être proposé mais qu’il n’est pas systématique. | Aucune donnée comparative publique de taux d’acceptation n’est fournie. |
Cette grille repose sur un critère volontairement strict : retenir uniquement ce que chaque établissement publie sur sa propre offre, puis séparer ce fait de toute conclusion comparative. Une banque qui consacre une page au sans-apport montre qu’elle envisage ce type de montage ; cela ne prouve pas qu’elle accepte davantage de dossiers qu’une autre.
Pour observer comment cette question peut être traitée à l’échelle d’une enseigne particulière, la ressource sur le crédit immobilier sans apport à la Société Générale en 2026 peut servir de point de comparaison éditorial. Elle ne remplace pas l’évaluation réelle d’un dossier par la banque concernée.
Ce qui peut compenser un apport faible ou nul
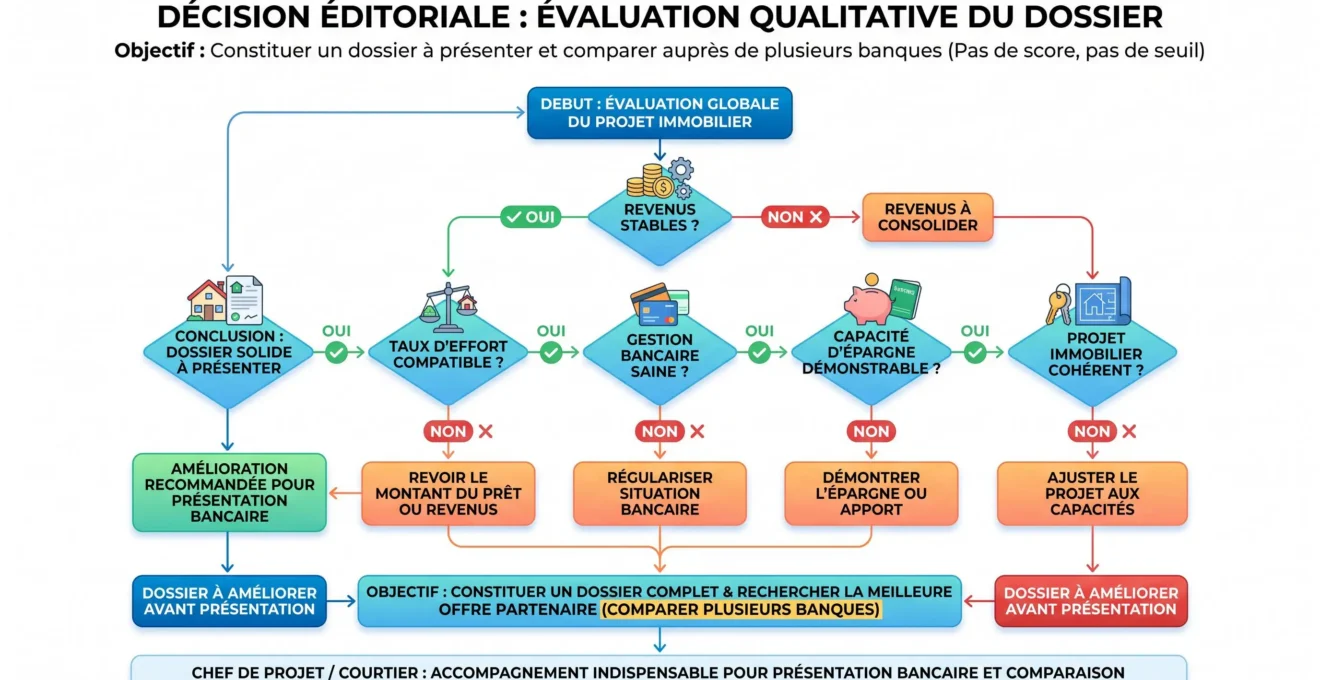
Les critères mis en avant par les banques convergent davantage que leurs discours commerciaux. Pour un dossier sans apport, la stabilité et la régularité des revenus, un endettement maîtrisé, une gestion bancaire saine et la cohérence entre le prix du projet et le budget disponible jouent un rôle central.
- Revenus stables :
Présenter des ressources régulières et documentées afin que la banque puisse apprécier la capacité de remboursement.
- Taux d’effort compatible :
Vérifier que la mensualité envisagée reste cohérente avec les charges et le cadre applicable.
- Gestion bancaire saine :
Éviter que des incidents de gestion récents viennent fragiliser l’analyse du dossier.
- Capacité d’épargne démontrable :
Une épargne régulière peut montrer une capacité à dégager une marge mensuelle, même si elle n’est pas entièrement injectée dans l’acquisition.
- Projet cohérent :
Adapter le montant recherché au budget réel plutôt que compter sur une hypothétique souplesse exceptionnelle d’un établissement.
Une épargne de précaution disponible peut également rassurer sur la capacité du ménage à absorber des dépenses imprévues. Elle ne doit toutefois pas être transformée en seuil universel : le brief ne fournit aucun montant minimal applicable à toutes les banques.
PTZ et prêts complémentaires : utiles, mais pas équivalents à de l’épargne
Pour un emprunteur éligible, le prêt à taux zéro peut réduire la part à financer par un prêt immobilier classique. Il reste néanmoins un prêt complémentaire : il doit être associé à au moins un autre financement, et l’établissement prêteur conserve son appréciation de la solvabilité et des garanties du demandeur.
Les conditions officielles du prêt à taux zéro publiées par Service-Public.fr doivent donc être utilisées pour vérifier l’éligibilité du projet. Le PTZ ne doit pas être présenté comme une subvention, comme de l’épargne personnelle ou comme une garantie d’obtention du prêt principal.
Comment chercher un financement avec peu d’apport
La méthode la plus robuste consiste à présenter un dossier comparable à plusieurs établissements plutôt qu’à miser sur la réputation supposée d’une banque « facile ». La comparaison doit porter sur les réponses obtenues et sur les conditions proposées, pas seulement sur le taux nominal annoncé.
- Calculer le budget réaliste
Déterminer une mensualité compatible avec les revenus, les charges et le cadre de taux d’effort.
- Documenter le dossier
Préparer des justificatifs cohérents et présenter clairement la situation financière.
- Vérifier les prêts complémentaires
Identifier les dispositifs accessibles, notamment le PTZ lorsque les conditions sont réunies.
- Solliciter plusieurs établissements
Présenter le même projet afin de comparer les décisions sur une base aussi homogène que possible.
- Comparer l’ensemble des coûts
Examiner le TAEG, l’assurance, la garantie, les frais et les conditions du financement, pas uniquement le taux nominal.
- Réexaminer le projet en cas de refus
Identifier ce qui bloque dans le dossier avant de réduire le risque, ajuster le montant recherché ou différer l’opération.
Pour structurer cette démarche avant les rendez-vous bancaires, il peut être utile de préparer sa demande de prêt immobilier avec les mêmes informations et hypothèses pour chaque établissement. Un courtier peut également être envisagé lorsque son intervention facilite l’accès à plusieurs prêteurs, sans que cela garantisse l’obtention du financement.
En pratique, un crédit immobilier avec peu ou pas d’apport reste possible mais sélectif. Le choix pertinent consiste à cibler plusieurs établissements qui acceptent d’étudier ce type de montage, puis à comparer leurs réponses réelles. La solidité du dossier, la maîtrise de l’endettement et la cohérence du projet restent plus déterminantes qu’un classement théorique des banques.